
Osiguranje
Kada vozač mora da plati štetu iako ima polisu osiguranja?


Kada vozač gubi prava iz osiguranja, iako poseduje polisu, pa mora sam da snosi troškove štete nastale u saobraćajnoj nezgodi koju je izazvao. Na koji način dug može biti naplaćen, kako se to može izbeći i šta se događa kad vozačeva imovina nije dovoljna za pokrivanje nastale štete.
Mnogi vozači ne shvataju koliko ih može skupo koštati i jedno piće pre nego što sednu za volan. Ako prouzrokujete saobraćajnu nesreću pod uticajem alkohola u kojoj neko strada ili se teško povredi, ne samo da ćete unakaziti tu osobu i njenu porodicu, već ćete i svoj život drastično ugroziti. Iako posedujete polisu obaveznog osiguranja koja bi trebalo da pokrije štetu, ako ste vozili pijani, na kraju ćete sami morati sve da platite.
Jedna čaša veliki problem
Zakon o obaveznom osiguranju propisuje da vozač gubi pravo iz osiguranja ako je bio pod uticajem alkohola iznad dozvoljene granice, koja je smanjena na 0,2 promila. Dakle, čak i jedno piće može biti dovoljno da napravite grešku koja se više nikada ne može ispraviti. Proces je takav da osiguravajuće društvo isplaćuje oštećenima i njihovim porodicama štetu, a zatim taj iznos potražuje od vozača koji je izgubio prava iz osiguranja. Ako je, na primer, neko zbog nesreće ostao trajno invalidan i nesposoban za rad, osim jednokratne naknade, može imati pravo na doživotno izdržavanje. Trenutni limit za naknadu ovih šteta iznosi milion evra, a predlogom novog zakona taj iznos bi mogao da se poveća na 2,5 miliona evra.
Odgovornost za štetu
Ne morate biti pod dejstvom alkohola da biste izgubili prava iz osiguranja. To se može dogoditi i ako vozilo nije bilo tehnički ispravno, ako ste prevozili više putnika nego što je vozilo registrovano, ili ako ste vozili bez dozvole ili dok vam je ona oduzeta. Namerno izazvana šteta ili bežanje sa mesta nesreće bez davanja podataka takođe može dovesti do gubitka osiguravajućih prava.
Iako su svi ovi slučajevi rezultat neodgovornog ponašanja, u Srbiji se vožnja pod uticajem alkohola i dalje ne shvata dovoljno ozbiljno, posebno kada se radi o manjoj količini alkohola. Statistika pokazuje da već godinama imamo veliki broj saobraćajnih nesreća izazvanih pod uticajem alkohola, sa mnogo poginulih i na hiljade povređenih. Čak i ako je količina alkohola bila minimalno iznad dozvoljene granice, vozači su zbog toga izgubili pravo iz osiguranja, pa će morati da plate desetine ili stotine hiljada evra.
Kada nema novca za plaćanje
Ovi troškovi nisu mali, jer pored nadoknade za povrede i pretrpljeni strah, moraju se pokriti troškovi lečenja, rehabilitacije i druge posledice. Na primer, ako nekome zbog povreda bude neophodna stalna pomoć ili nega, to mora biti nadoknađeno. Osiguravajuće kuće ne odustaju od potraživanja, a rok za naplatu je deset godina od pravosnažne presude. Ako imovina krivca nije dovoljna, osiguranje može čekati da izađe iz zatvora i počne da zarađuje, kako bi se dug naplatio od njegovih primanja.
Advokatska praksa pokazuje da, ukoliko vozač ne plati dug dobrovoljno, osiguranje može pokrenuti sudski postupak i tražiti prinudnu naplatu sa imovine krivca. Naplata se može sprovoditi na plati, penziji, imovini, udelima u preduzećima i drugim prihodima. Izvršenje se može vršiti na dve trećine mesečne zarade, ili polovini minimalne plate, kao i na poljoprivrednom zemljištu do 10 ari.
Šta je sa imovinom porodice?
Iako neki pokušavaju da izbegnu naplatu prebacivanjem imovine na članove porodice, osiguravajuće društvo može tražiti sudski da se takav prenos poništi, ako se dokaže da je učinjen da bi se izbegla naplata. Porodični zakon dozvoljava da se dug naplati od zajedničke imovine stečene tokom braka, ali samo od polovine te imovine.
Sve u svemu, vožnja pod uticajem alkohola nosi ogromnu cenu, a greške napravljene u takvim situacijama nikada ne mogu biti ispravljene i zato budite pametni – ako ste pili, uzmite taksi, koliko god da košta, taj iznos se ne može porediti sa cenom i posledicama koje mogu nastati ako pod dejstvom alkohola sednete za upravljač.
Kad polisa ne važi
Član 29. Zakona o obaveznom osiguranju u saobraćaju, kaže da vozač koji izazove nezgodu mora na kraju da nadoknadi svu pričinjenu štetu ukoliko izgubi prava iz osiguranja. To je moguće u sledećim slučajevima:
1) ako niste koristili motorno vozilo u skladu sa njegovom namenom;
2) ako ste upravljali vozilom za koje nemate odgovarajuću vozačku dozvolu;
3) ako ste nezgodu izazvali u vreme kada vam je bila oduzeta vozačka dozvola, ili kada vas je policija isključila iz saobraćaja, ili u period kada vam je izrečena zaštitna mera zabrane upravljanja motornim vozilom te kategorije;
4) ako ste vozili pod uticajem alkohola iznad dozvoljene granice, opojnih droga, odnosno zabranjenih lekova ili drugih psihoaktivnih supstanci;
5) ako ste namerno prouzrokovali štetu;
6) ako je šteta nastala zbog toga što vam je motorno vozilo bilo tehnički neispravno, a ta okolnost vam je bila poznata;
7) ako ste posle saobraćajne nezgode napustili mesto događaja, a da niste dali svoje lične podatke i podatke o osiguranju.
putem kontakt formulara
Info
Saobraćajna nezgoda može da vam poskupi osiguranje 50 odsto: Kako funkcioniše bonus-malus sistem
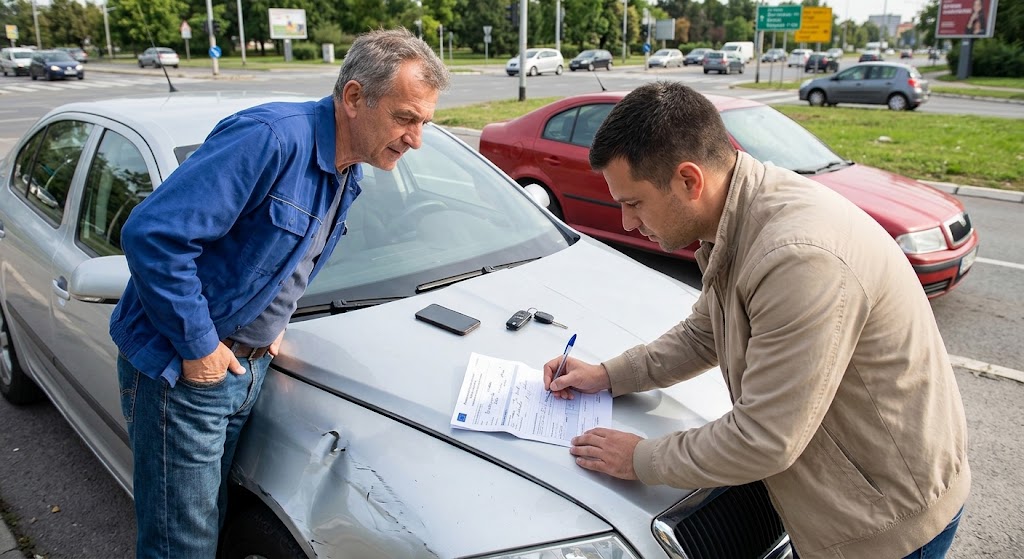
Jedna saobraćajna nezgoda ne mora da vas košta samo popravke automobila. Ako ste odgovorni za štetu koja bude evidentirana kroz Evropski izveštaj ili policijski zapisnik, naredna polisa obaveznog osiguranja u saobraćaju može biti znatno skuplja. Evo kako funkcioniše bonus-malus sistem i koliko možete izgubiti zbog jedne nezgode.
Većina vozača zna da se obavezno osiguranje od auto-odgovornosti plaća prilikom registracije automobila. Ali, mnogo manje njih zna kako funkcioniše bonus-malus sistem koji direktno utiče na cenu polise.
Princip je jednostavan: vozači koji godinama ne izazivaju saobraćajne nezgode dobijaju popust na osiguranje, dok oni koji izazovu štetu gube ostvareni bonus i narednu polisu plaćaju znatno skuplje. A razlika nije mala.
Ako ste, na primer, imali maksimalni bonus, odnosno 25 odsto popusta, a zatim izazvali saobraćajnu nezgodu koja bude evidentirana, sledeća polisa može biti čak 50 odsto skuplja. I to nije sve. Izgubićete i bonus koji ste prethodnih godina sticali kao savestan vozač.
Kako funkcioniše bonus na obavezno auto-osiguranje?
Bonus je zapravo nagrada za vozača koji nema prijavljene štete po osnovu svoje odgovornosti.
Vozač koji ne izazove saobraćajnu nezgodu najpre ostvaruje pet odsto popusta, zatim se bonus povećava na 15 odsto, a nakon tri godine bez izazvane nezgode raste do maksimalnih 25 odsto. To znači da vozač koji godinama vozi bez izazvanih nezgoda može značajno da smanji cenu obaveznog osiguranja. Na primer, ako osnovna cena polise iznosi 20.000 dinara, maksimalni bonus od 25 odsto znači da bi vozač platio 5.000 dinara manje.
Problem nastaje kada vozač izazove saobraćajnu nezgodu i šteta bude evidentirana.
Šta se dešava kada izazovete saobraćajnu nezgodu?
Ako ste krivi za saobraćajnu nezgodu i šteta se evidentira, gubite stečeni bonus i ulazite u malus. Kad sledeći put pri produženju registracije kupujete polisu obaveznog osiguranja, za vas će cena biti 50 odsto veća. Pritom, iznos štete uopšte nije važan. Da li 200 ili 2.000 evra, nema nikakve razlike.
Primer: polisa od 20.000 dinara postaje 30.000
Najlakše je razumeti na konkretnom primeru. Ako je vozač prethodnu polisu platio 20.000 dinara, a nakon izazvane i evidentirane nezgode dobije povećanje od 50 odsto, naredna polisa bi, prema primeru iz priloga, koštala 30.000 dinara.
Osim toga, ako je prethodno imao maksimalni bonus od 25 odsto, razlika u odnosu na cenu koju je plaćao sa bonusom još je veća. Bez popusta od 5.000, moraće da plati čak 15.000 skuplje osiguranje od AO. I tu se priča ne završava odmah.
Nakon prve godine sa povećanom cenom, sledi period u kojem se cena postepeno smanjuje, ali je potrebno vreme da vozač ponovo dostigne maksimalni bonus od 25 odsto. Dakle, sledeće godine će platiti ne 50 nego 30 odsto više, pa naredne godine 15 odsto više. Tek četvrte godine, pod uslovom da do tada ne izazove nijednu saobraćajnu nezgodu, vratiće se na osnovnu cenu. A da bi ponovo stigao do maksimalnog popusta, trebaće mu još nekoliko godina.
Evropski izveštaj nije kazna, ali nezgoda evidentirana njime utiče na bonus
Ovaj obrazac služi da se kod manjih saobraćajnih nezgoda sa materijalnom štetom postupak pojednostavi i ubrza. Ideja je da učesnici, kada su saglasni oko toga ko je kriv, ne moraju da čekaju policiju i blokiraju saobraćaj. Umesto toga, mogu da uklone vozila sa kolovoza i da zajednički popune Evropski izveštaj. Međutim, ako je vozač odgovoran za nezgodu i šteta bude evidentirana, godinama će morati da plaća skuplju polisu osiguranja.
Da li se isplati platiti štetu iz svog džepa?
Ovo je pitanje koje se često postavlja posle manje nezgode.
Ako je šteta mala, pitanje je da li je bolje da je vozač koji je izazvao nezgodu odmah nadoknadi oštećenom ili da se sve prepusti osiguravajućem društvu.
Kod manje materijalne štete direktna nadoknada može izgledati povoljnije na duži rok, jer bi vozač izbegao posledice gubitka bonusa i ulaska u malus. U ovoj tabeli možete videti konkretnu razliku.
Evo koliko gubite na primeru polise čija je osnovna cena 20.000 dinara.
| godina | Cena sa maks. popustom (din.) | Cena polise nakon izazvane saobraćajne nezgode (din.) | Gubitak |
| 1. godina | 15.000 | 30.000 (bez bonusa i sa 50% malusa) | 15.000 |
| 2. godina | 15.000 | 26.000 (bez bonusa i sa 30% malusa) | 11.000 |
| 3. godina | 15.000 | 23.000 (bez bonusa i sa 15% malusa) | 8.000 |
| 4. godina | 15.000 | 20.000 puna cena bez malusa | 5.000 |
| 5. godina | 15.000 | 19.000 (cena sa bonusom od 5%) | 4.000 |
| 6. godina | 15.000 | 17.000 (cena sa bonusom od 15%) | 2.000 |
| 7. godina | 15.000 | 15.000 (cena sa bonusom od 25%) | – |
| Ukupno 45.000 din |
Dakle, dugoročno ste zbog jedne izazvane nezgode izgubili blizu 400 evra kroz skuplje osiguranje, a možda ste mogli da platite 200 na licu mesta.
Ipak, ovde treba biti veoma oprezan.
Ne treba davati novac niti praviti usmeni dogovor bez odgovarajuće dokumentacije i jasnog dogovora obe strane. Ako se učesnici odluče za rešavanje štete bez osiguranja, potrebno je voditi računa o tome da postoji dokaz o dogovoru i isplati, kako kasnije ne bi došlo do dodatnog spora.
Ukoliko postoji bilo kakva nedoumica oko odgovornosti, visine štete ili okolnosti nezgode, sigurnije je koristiti propisanu proceduru i obratiti se osiguravajućem društvu. Znači, ako nema saglasnosti oko odgovornosti ili visine štete, treba pozvati policiju da napravi uviđaj i sačini zapisnik.
Pitanja i odgovori
Šta je bonus-malus sistem kod auto-osiguranja?
Bonus-malus sistem određuje cenu obaveznog auto-osiguranja u zavisnosti od toga da li je vozač prethodno imao evidentirane štete. Vozači bez izazvanih saobraćajnih nezgoda mogu da ostvare bonus, odnosno popust, dok se nakon izazvane štete primenjuje malus.
Koliki je maksimalni bonus na obavezno auto-osiguranje?
Maksimalni bonus iznosi 25 odsto. Do njega se dolazi postepenim povećavanjem bonusa kroz godine bez izazvanih saobraćajnih nezgoda. Nakon prve godine je popust pet odsto, sledeće 15%, i posle treće 25%.
Koliko poskupljuje osiguranje posle saobraćajne nezgode?
Nakon evidentirane izazvane saobraćajne nezgode naredna polisa je 50 odsto skuplja.
Da li se bonus gubi ako izazovem saobraćajnu nezgodu?
Ako je vozač odgovoran za nezgodu i šteta bude evidentirana, dolazi do gubitka prethodno stečenog bonusa i primene malusa.
Da li Evropski izveštaj utiče na bonus-malus?
Ako je vozač odgovoran za nezgodu koja bude evidentirana, takva šteta može imati posledice po njegov bonus-malus status.
Šta je Evropski izveštaj o saobraćajnoj nezgodi?
To je obrazac koji se koristi za jednostavnije rešavanje određenih saobraćajnih nezgoda sa manjom materijalnom štetom u kojima nema povređenih. Njegova svrha je da se izbegne nepotrebno zadržavanje vozila na kolovozu i ubrza postupak kada za to postoje uslovi.
Da li je bolje prijaviti malu štetu osiguranju ili je platiti sam?
To zavisi od konkretne situacije. Kod manje štete vozač može lako da izračuna na način kao u tabeli koju smo objavili u tekstu.
Da li jedna saobraćajna nezgoda može da utiče na cenu osiguranja više godina?
Da. Prema objašnjenju iz priloga, posledice jedne evidentirane izazvane nezgode ne završavaju se samo na narednoj polisi. Bonus se zatim postepeno vraća, pa finansijski efekat može da se oseća tokom više godina.
Kako da sačuvam bonus na auto-osiguranje?
Najjednostavniji način je da ne izazivate saobraćajne nezgode i da vozite pažljivo. Prema materijalu, vozači koji nemaju evidentirane štete kroz godine postepeno ostvaruju veći bonus, sve do maksimalnih 25 odsto.
putem kontakt formulara
Da li ćemo morati da plaćamo polise i za neregistrovana vozila?
U poslednje vreme sve više se govori o novom Zakonu o obaveznom osiguranju u saobraćaju u Srbiji, koji bi uskoro mogao da stupi na snagu. I dok na prvi pogled zvuči kao još jedna administrativna promena koja se tiče vozača, jedna odredba iz predloga zakona izazvala je veliku pažnju, pa i zabrinutost među vlasnicima vozila.
Glavno pitanje koje se postavlja glasi: da li ćemo morati da plaćamo osiguranje čak i za vozila koja nisu registrovana i ne učestvuju u saobraćaju?
Hajde da detaljno razložimo šta se zapravo nalazi u predlogu zakona i šta bi to moglo da znači u praksi.
Šta donosi novi zakon o osiguranju?
Osnovna ideja se ne menja – obavezno osiguranje i dalje postoji kako bi se pokrila šteta koju vozači mogu da nanesu trećim licima. Drugim rečima, ako učestvujete u saobraćaju, morate biti osigurani.
To je logično i već poznato pravilo. Međutim, problem nastaje u načinu na koji se definiše vlasnik vozila.
Ključna sporna stavka – član 18
U predlogu zakona stoji da se pod vlasnikom vozila smatra i osoba koja poseduje vozilo koje je:
- privremeno ili trajno odjavljeno
- neregistrovano
- povučeno iz upotrebe
- u procesu restauracije
- ili jednostavno – ne koristi se
Ova formulacija otvara mogućnost da se obaveza osiguranja odnosi i na automobile koji uopšte nisu na putu. Dakle, koji se ne koriste u saobraćaju.
Kako to izgleda u realnom životu?
Istek registracije
Do sada je bilo jednostavno: istekne registracija, najkasnije posle 60 dana vratiš tablice i vozilo stoji dok ne odlučiš šta ćeš dalje. Po novom – moguće je da bi morao da plaćaš osiguranje i u tom periodu.
Auto koji ne koristiš
Mnogi ljudi imaju vozilo koje stoji – rezervni auto, drugi automobil u porodici ili vozilo koje čeka kupca. Ako zakon ostane ovakav, i takva vozila bi mogla da zahtevaju aktivnu polisu.
Oldtajmeri i kolekcionarski primerci
Ljubitelji automobila bi mogli biti posebno pogođeni. Vozila koja se voze povremeno ili služe kao kolekcija možda bi takođe morala da budu osigurana tokom cele godine.
Prodaja vozila
Zamislite da vam auto stoji oglašen mesecima. Ne vozite ga, ali – potencijalno biste morali da plaćate osiguranje dok ne nađete kupca. Možda će to važiti i za placeve polovnih automobila. Da li će samim tim što su ih uvezli u ovom slučaju morati i da ih osiguravaju?
Gde je problem?
Suština auto-odgovornosti je vrlo jasna: osiguranje postoji da pokrije rizik u saobraćaju.
A rizik postoji samo kada se vozilo koristi. Ako automobil stoji u garaži bez tablica – praktično ne može da nanese štetu trećem licu u saobraćaju.
Zbog toga mnogima ova odredba deluje nelogično i izaziva dosta polemike.
Da li ovakvo pravilo postoji u svetu?
U većini zemalja obavezno osiguranje je vezano za vozila koja su registrovana i aktivno učestvuju u saobraćaju. Prema nezvaničnim informacijama, slična praksa ipak postoji u pojedinim državama, ali ako vozilo nije registrovano, u ogromnoj većini zemalja po pravilu nema obaveze osiguranja.
Upravo zbog toga se postavlja pitanje da li bi ovakvo rešenje bilo izuzetak u praksi.
Moguće posledice za vozače
- Veći troškovi – plaćanje polise za vozila koja se ne koriste
- Manje „parkiranih“ automobila – vlasnici bi se brže odlučivali na prodaju
- Udari na hobiste – kolekcionari i restauratori bi bili među najpogođenijima
- Promene na tržištu – moguće promene cena i interesa za polovna vozila jer bi problem možda imali i autoplacevi
Da li je zakon konačan?
Važno je naglasiti – ovo je i dalje samo predlog. To znači da:
- može biti izmenjen
- sporne odredbe mogu biti izbačene
- konačna verzija može izgledati drugačije
Ovakve teme često izazivaju javne rasprave, pa postoji realna mogućnost da dođe do korekcija. Međutim, prema nezvaničnim informacijama javna rasprava se već održala i to onlajn.
Zaključak
Nova regulativa bi mogla doneti velike promene u načinu na koji posmatramo vlasništvo nad vozilima u Srbiji. Iako je cilj zakona zaštita učesnika u saobraćaju, postavlja se pitanje gde je granica između bezbednosti i dodatnog finansijskog opterećenja.
Za sada je najvažnije da pratite zvanične informacije i razvoj situacije.
Ako ova odredba ostane – mogla bi značajno da utiče na veliki broj vozača, čak i onih koji svoje automobile uopšte ne voze.
Pogledajte video na našem Youtube kanalu:
putem kontakt formulara

Jedno od pitanja o zelenoj karti koje godinama muči naše vozače i koje se svakog leta iznova postavlja pred sezonu godišnjih odmora glasi: ZAŠTO se ne ukine zelena karta za naše građane koji svojim automobilima ulaze u Severnu Makedoniju?
To bi mnoge naše vozače rasteretilo nepotrebnog troška, ali uvek isti odgovor dobijamo iz osiguravajućih društava – da to nije moguće jer ta država još nije postala članica takozvanog Multilateralnog sporazuma.
Međutim, Kurir Biznis je nedavno najavio mogućnost da se to konačno dogodi, navodeći da su inicijativu pokrenuli predstavnici CEFTA i da im je ideja da se zelena karta ukine i za putovanja u Albaniju i Moldaviju.
Kontaktirali smo Udruženje osiguravača Srbije, ali oni još uvek nemaju apsolutno nikakvih informacija o takvoj mogućnosti. Evo šta kažu u zvaničnom saopštenju:
Kakva je procedura za ukidanje zelene karte

“UOS pozdravlja i podržava inicijativu CEFTA da sve države članice te organizacije ukinu Zelenu kartu za ulazak motornih vozila sa inostranim tablicama na njihove teritorije. Mi u Udruženju nemamo saznanja kada bi to moglo da se dogodi ni iz Saveta Biroa Zelene karte,a posebno ne iz Republike Severne Makedonije.
Podsećamo da odluku o ukidanju Zelene karte za vozila sa inostranim tablicama donose nadležni organi svake pojedinačne države nakon što ispune pravne i finansijske uslove propisane od strane Sistema Zelene karte. Srbija, odnosno UOS je te uslove ispunila još 2012. godine kada smo pristupili Multilateralnom sporazumu koji je našim vozačima omogućio ista prava i obaveze koja imaju i vozači iz EU, odnosno ulazak u države EU i još pet država članica tog Sporazuma na osnovu registarske tablice i nalepnice, koja su garant da je vozilo i osigurano.
Albanija, Moldavija i Severna Makedonija još nisu ispunili te uslove i zbog toga je za ulazak vozila sa inostranim tablicama na njihove teritorije potrebna Zelena karta.”
Čeka se potvrda iz Brisela
Dakle, ništa dok zvanično ne stigne potvrda iz Brisela. Slično je bilo i kada je Bosna i Hercegovina od 1. januara 2020. godine postala članica Multilateralnog sporazuma. Sve je unapred najavljeno, ali je bilo potrebno da prođe još neko vreme i da stigne zvanična potvrda da bi nova pravila stupila na snagu. Tek kada se to dogodilo, našim građanima više nije bila potrebna zelena karta kada svojim vozilima putuju u tu zemlju.
Međutim, za Severnu Makedoniju nam još uvek treba, a tamo svake godine, na putu za grčka letovališta, prođe stotine hiljada naših turista. Jasno je da bismo svi voleli da se ove najave obistine i da se rešimo ovog nepotrebnog troška, ali treba reći i da je ovo samo preporuka članica CEFTA koja, za donosioce odluka iz Brisela, naravno nije obavezujuća.
Šta je pravi problem

Verovatno da problem ne bi bio tako veliki, niti bismo se ovim pitanjem uopšte bavili da cena zelene karte u Srbiji nije nerealna i višestruko veća nego u mnogim drugim zemljama.
Zašto nerealna? Zato što je to samo jedno parče papira koje predstavlja potvrdu da je vozilo osigurano. Naša osiguravajuća društva ga u svom Udruženju nabavljaju za nekoliko stotina dinara po komadu, a prodaju ga vozačima za 2.000 dinara.
Poređenja radi, u većini zemalja „zelena karta” košta svega nekoliko evra, koliko je potrebno da se pokriju troškovi izdavanja, kao recimo u BiH, Austriji, Nemačkoj, Švajcarskoj itd, a negde se čak izdaje i besplatno, kao na primer u Hrvatskoj.
putem kontakt formulara


Da li mogu da jedem dok vozim?

Sporazum o priznanju prekršaja i preko interneta

Maserati GranCabrio i Grecale stigli u Srbiju, a poznate i cene


-
 Info28.12.2025 ago
Istina o novim kamerama za automatsko otkrivanje saobraćajnih prekršaja
-

 Saobraćaj08.12.2024 ago
Gde sve policijske kamere snimaju prekršaje u Srbiji
-

 Info27.01.2025 ago
Kako se postaje oldtajmer u Srbiji, koliko košta i kakve su olakšice na tehničkim pregledima
-

 Info23.10.2024 ago
Gde se sve meri prosečna brzina
-

 Propisi i kazne07.10.2024 ago
Sve o probnim vozačkim dozvolama
-

 Polovna vozila01.01.2025 ago
Ovo su najpozudaniji polovni SUV modeli stari sedam godina
-

 Propisi i kazne14.10.2024 ago
Propusti pešaka ili plati kaznu
-

 Info17.03.2025 ago
Produžen rok za legalizaciju traktora i prikolica